Resposta rápida: a psicologia do consumo explica por que tanta gente compra sem precisar, movida por emoção, hábito, pressão social e estímulos do marketing. Para evitar compras por impulso, o caminho é reconhecer seus gatilhos, criar pausas antes de gastar e dar ao orçamento uma função clara.
Comprar não é um problema por si só. O problema aparece quando o gasto vira resposta automática para ansiedade, cansaço, frustração ou vontade de se sentir incluído. Quando isso acontece com frequência, o dinheiro some sem trazer melhora real para a vida.
Entender esse mecanismo ajuda a trocar culpa por clareza. E clareza costuma ser o primeiro passo para gastar melhor. Se você quer aprofundar esse tema com um guia complementar, pode ler também este conteúdo sobre psicologia do consumo e organização do orçamento.
O que é psicologia do consumo e como ela afeta suas compras?
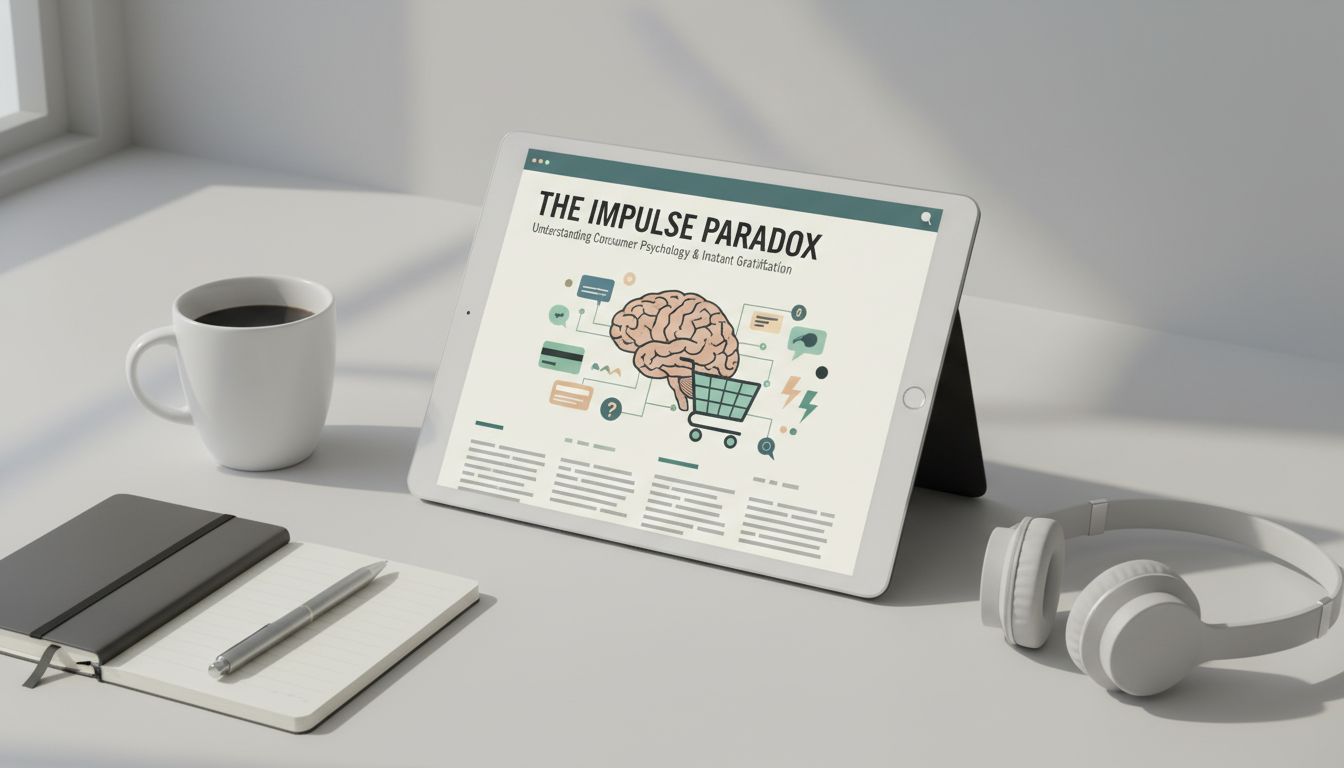
Psicologia do consumo é o estudo de como emoções, percepções, hábitos e ambiente influenciam decisões de compra. Na prática, ela mostra que gastar nem sempre é uma escolha totalmente racional. Muitas vezes, a pessoa acha que decidiu com calma, mas foi empurrada por gatilhos bem previsíveis.
Esses gatilhos podem ser internos ou externos. Os internos são sentimentos como estresse, euforia, tédio e sensação de recompensa. Os externos incluem promoção com prazo curto, frete grátis acima de um valor, vitrine bem montada, propaganda repetida e influência de amigos ou criadores de conteúdo.
Outro ponto central é o chamado consumo emocional (quando a compra funciona como alívio temporário). A sensação é boa na hora, porque o cérebro associa novidade e recompensa a prazer. Só que esse efeito costuma passar rápido. Depois, pode vir arrependimento, culpa ou dificuldade para fechar o mês.
Também existe o peso do hábito. Quando alguém está acostumado a “se presentear” toda vez que recebe o salário, enfrenta uma semana difícil ou vê uma promoção, o comportamento vira rotina. E rotina é poderosa. Por isso, controlar compras por impulso não depende só de força de vontade. Depende de entender o padrão e mexer no ambiente.
Isso explica por que duas pessoas com renda parecida podem ter resultados financeiros bem diferentes. Não basta ganhar mais. É preciso perceber como cada decisão pequena, repetida ao longo dos meses, afeta o orçamento.
Quais emoções mais levam às compras por impulso?
Nem toda compra impulsiva nasce da tristeza. Em muitos casos, ela aparece em momentos de animação. A pessoa está feliz, relaxada ou com sensação de merecimento e decide gastar sem avaliar direito. O pensamento costuma ser simples: “eu trabalho tanto, então posso”. Às vezes pode mesmo. O risco está em repetir isso sem limite.
A ansiedade é outro gatilho forte. Comprar dá sensação de controle imediato, ainda que passageira. Escolher um produto, finalizar o pedido e receber a confirmação pode funcionar como um alívio curto para uma cabeça acelerada. O problema é que a ansiedade continua, e a fatura chega depois.
O estresse também pesa. Muita gente usa o consumo como válvula de escape após um dia ruim. Isso acontece com itens pequenos, como comida por aplicativo, cosméticos e roupas em promoção, mas também com gastos maiores parcelados no cartão. O parcelamento cria a impressão de leveza, embora o compromisso financeiro fique espalhado pelos meses seguintes.
Há ainda o tédio. Quando falta estímulo, navegar em lojas e aplicativos vira passatempo. O cérebro passa a buscar novidade, e a compra aparece como entretenimento. Parece inofensivo, mas esse padrão corrói o orçamento em silêncio.
Por fim, existe a emoção social: o medo de ficar para trás. Ver amigos viajando, trocando de celular, renovando o guarda-roupa ou montando uma casa “perfeita” pode gerar comparação. As redes sociais amplificam isso porque mostram recortes da vida, não a realidade completa. Muitas compras nascem menos de necessidade e mais da tentativa de acompanhar um padrão.
Como aplicar a psicologia do consumo para gastar menos?
A boa notícia é que o mesmo conhecimento que ajuda o marketing a vender também pode ajudar você a se proteger. Em vez de lutar contra todo impulso no improviso, fica mais eficiente criar regras simples para os momentos em que a vontade aparece.
A primeira regra é dar nome ao gatilho. Antes de comprar, pergunte: estou precisando disso ou tentando aliviar alguma emoção? Parece básico, mas essa pausa quebra o automático. Quando a resposta é emocional, costuma fazer sentido esperar.
Uma técnica útil é a regra do tempo (esperar um período antes de comprar). Para compras pequenas fora do planejado, espere 24 horas. Para compras médias ou altas, espere 7 dias. Se depois desse prazo o item ainda fizer sentido, couber no orçamento e tiver uso real, a decisão tende a ser melhor.
Outra medida prática é reduzir atrito a favor do consumo. Tire o cartão salvo de lojas, saia de listas promocionais e desative notificações de aplicativos. Se comprar ficou fácil demais, gastar sem pensar fica fácil também.
Funciona muito manter uma lista de desejos separada da lista de necessidades. Necessidade é o que resolve um problema real agora. Desejo é o que pode esperar. Só essa divisão já evita compras misturadas no mesmo impulso.
O orçamento precisa entrar nessa conversa, mas de forma realista. Não adianta montar uma planilha perfeita e impossível de cumprir. Reserve espaço para lazer e pequenos agrados. Quando o orçamento é duro demais, a chance de compensação impulsiva aumenta.
Exemplo hipotético: suponha uma renda mensal de R$ 3.000. Ao revisar extratos, você percebe R$ 450 por mês em compras por impulso, como pedidos de delivery fora do plano, roupas em promoção e itens comprados por redes sociais.
Passo 1: R$ 450 representam 15% da renda mensal. É uma fatia relevante.
Passo 2: em 12 meses, isso soma R$ 5.400. Esse valor poderia formar uma reserva, quitar parte de dívidas caras ou bancar despesas anuais que sempre apertam, como material escolar, manutenção da casa ou seguro.
Passo 3: se a meta for cortar um terço desse impulso, a redução seria de R$ 150 por mês. Em um ano, seriam R$ 1.800 preservados sem precisar zerar todo prazer de consumo.
Perceba o ponto: o ajuste não precisa começar radical. Muitas vezes, diminuir já muda bastante o resultado.
Se você sente que compra no automático e depois se perde nas contas, outro apoio útil é reforçar a base do planejamento. Este guia sobre compras por impulso e orçamento conversa bem com o que estamos tratando aqui.
Como a psicologia do consumo se relaciona com marketing e publicidade?
Marketing e publicidade estudam comportamento porque vender depende de atenção, desejo e urgência. Isso não significa que toda propaganda manipula de forma desleal, mas significa que empresas testam formatos para aumentar a chance de compra. E isso afeta o dia a dia de qualquer consumidor.
Expressões como “últimas unidades”, “só hoje”, “mais vendido” e “quem comprou também levou” ativam atalhos mentais. São formas de acelerar a decisão e reduzir reflexão. Quando a pessoa já está cansada ou emocionalmente fragilizada, a influência cresce.
O preço também é apresentado de modo estratégico. Parcelas pequenas recebem mais destaque que o valor total. Descontos sobre um preço “anterior” chamam atenção mesmo quando a economia real é modesta. Kits parecem vantajosos e podem até ser, mas só fazem sentido se houver uso concreto.
Nas redes sociais, a propaganda se mistura ao entretenimento. Isso é ainda mais delicado porque a recomendação vem embalada em identificação. Quando um influenciador mostra um produto com naturalidade, a resistência costuma cair. A compra parece mais próxima de uma dica de amigo do que de um anúncio.
O antídoto não é parar de consumir tudo. É treinar leitura crítica. Antes de fechar uma compra, confira três coisas: utilidade real, impacto no orçamento e urgência verdadeira. Se um desses pontos não estiver claro, segure.
Outra defesa forte é fazer compras mais conscientes fora do pico emocional. Pesquisar depois, comparar preços, avaliar alternativas e ler políticas de troca ajuda a devolver racionalidade ao processo.
Onde estudar psicologia do consumo: livro, curso ou pós-graduação?
Se o seu interesse é melhorar a vida financeira pessoal, começar por livros, artigos e conteúdos confiáveis já resolve bastante. Você não precisa de formação acadêmica para aplicar no dia a dia ideias como gatilhos de compra, percepção de valor e consumo emocional.
Um curso livre pode ser útil para quem trabalha com vendas, atendimento, marketing ou educação financeira e quer entender melhor o comportamento do cliente. Nesse caso, faz sentido procurar programas com foco claro, conteúdo atualizado e linguagem prática.
A pós-graduação costuma atender melhor quem deseja aprofundamento profissional ou acadêmico. Antes de investir, veja a grade, o perfil dos professores e o objetivo do curso. Há formações mais voltadas para marketing, outras para comportamento do consumidor e outras para pesquisa.
Para uso pessoal, a pergunta mais honesta é: eu quero estudar para trabalhar com isso ou para gastar melhor? Se a resposta for gastar melhor, talvez você precise menos de diploma e mais de método, observação e rotina financeira simples.
Aliás, estudar psicologia do consumo ajuda a economizar porque ensina a separar desejo de necessidade, promoção de armadilha e status de bem-estar real. É conhecimento que conversa com orçamento, dívidas e hábitos.
Perguntas frequentes
O que é psicologia do consumo?
É a área que analisa como emoções, ambiente, hábitos e influência social interferem nas decisões de compra. Ela ajuda a entender por que muita gente gasta além do planejado mesmo sabendo que isso pode apertar o orçamento.
Como a psicologia do consumo explica compras por impulso?
Ela mostra que a compra impulsiva costuma nascer de gatilhos emocionais, facilidade de pagamento, sensação de urgência e pressão social. Em vez de ser uma decisão puramente racional, o gasto vira resposta rápida a estímulos internos e externos.
Vale a pena estudar psicologia do consumo em curso ou pós-graduação?
Vale mais para quem quer aplicar o tema profissionalmente em marketing, vendas, pesquisa ou educação financeira. Para a vida pessoal, estudar por conteúdos práticos e colocar técnicas no orçamento já costuma trazer bastante resultado.
Controlar impulsos não significa viver em privação. Significa fazer o dinheiro trabalhar a favor do que realmente importa para você. Quando a compra deixa de ser anestesia e volta a ser escolha, o orçamento respira e a culpa diminui.
Se as compras por impulso já viraram dívida ou bagunça constante nas contas, pode ajudar ter um passo a passo mais guiado. Nessa linha, existe uma mentoria com proposta prática para reorganização financeira: conheça aqui. Leia com calma, veja se faz sentido para sua realidade e evite decisões no calor do momento, até quando o assunto é educação financeira.
Conteúdo educativo, não é recomendação de investimento. Atualizado em outubro de 2026.