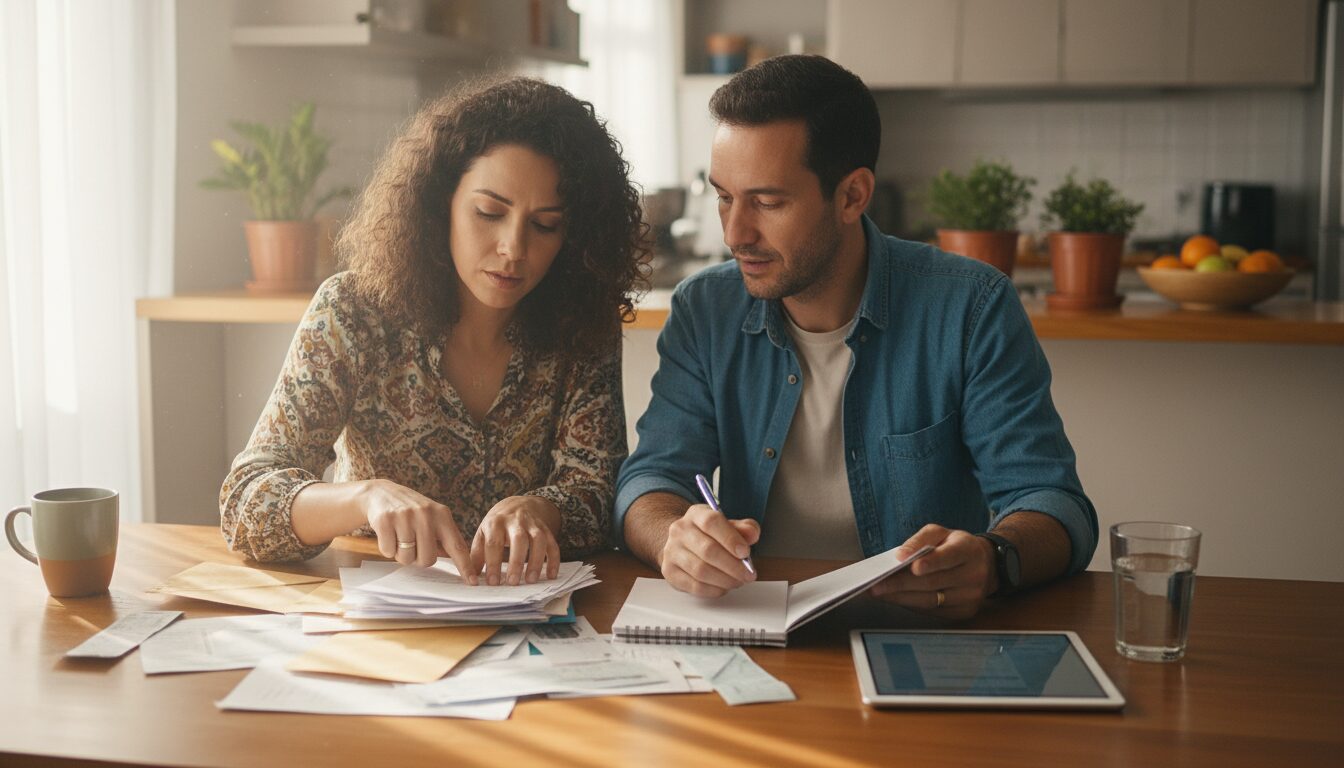

Na prática, finanças para casais quase sempre viram uma decisão entre conta conjunta, conta separada ou um modelo misto. A escolha certa depende da renda de cada um, do grau de confiança e de como vocês dividem as despesas da casa.
Conta conjunta funciona melhor quando há metas comuns e rotina organizada. Conta separada costuma agradar quem quer autonomia e menos atrito. Em muitos lares, o formato misto resolve melhor, porque junta o que é do casal e preserva espaço individual.
Antes de decidir, olhe para três pontos: quanto cada pessoa ganha, quais contas são compartilhadas e se vocês conseguem conversar sobre dinheiro sem esconder boleto, dívida ou compra por impulso. A conta boa é a que evita aperto e simplifica a vida.
Conta conjunta ou separada: qual resolve melhor o dia a dia?
A conta conjunta concentra o dinheiro em um único lugar para pagar aluguel, mercado, luz e metas em comum. Já a conta separada mantém a renda de cada pessoa sob controle individual, com acordos para dividir os gastos do casal.
Quando os salários são parecidos e os objetivos estão alinhados, a conta conjunta tende a facilitar. Se as rendas são muito diferentes, ou se um dos dois prefere manter autonomia, a conta separada pode dar mais conforto. O problema quase nunca é o modelo, é a falta de regra clara.
| Modelo | Quando ajuda | Ponto de atenção |
|---|---|---|
| Conta conjunta | Centraliza contas, facilita metas em comum e deixa tudo mais visível. | Exige confiança e conversa frequente para evitar sensação de perda de autonomia. |
| Conta separada | Preserva autonomia e pode reduzir discussões sobre gastos pessoais. | Precisa de um método claro para dividir despesas e evitar atrasos. |
| Modelo misto | Junta só o que é do casal e mantém uma reserva pessoal para cada um. | Demanda organização, mas costuma equilibrar liberdade e responsabilidade. |
Como dividir as contas sem virar discussão?
Dividir meio a meio nem sempre é justo. Quando as rendas são diferentes, a divisão por porcentagem costuma funcionar melhor, porque cada um contribui de acordo com o que ganha.
Exemplo hipotético: um casal tem despesas mensais de R$ 4.000. A pessoa A ganha R$ 6.000 e a pessoa B ganha R$ 3.000. A renda total é de R$ 9.000. A pessoa A representa 66,7% da renda e a pessoa B, 33,3%. Então, A poderia contribuir com R$ 2.668 e B com R$ 1.332. Isso é um exemplo educativo e não é uma recomendação de investimento.
Esse tipo de divisão evita que um dos dois fique sempre no aperto. Se preferirem, vocês podem definir um valor fixo para despesas compartilhadas e deixar o restante em contas separadas. O que não ajuda é decidir no improviso todo mês.
Quando a conta conjunta pode facilitar o controle de dívidas?
Se o casal já está lidando com atraso, parcelamento demais ou cartão no limite, a conta conjunta pode dar mais clareza. Fica mais fácil enxergar entrada, vencimentos, gastos repetidos e sobra real no fim do mês.
Ela só ajuda com regra. Sem acordo, a conta vira um espaço de cobrança e aumenta a tensão. O ideal é separar três blocos: contas essenciais, metas do casal e gastos pessoais.
Se vocês estão reorganizando a vida financeira, também vale ler o guia sobre como dividir contas sem brigar. Ele aprofunda a parte prática e ajuda a montar uma divisão mais tranquila.
Como montar um sistema simples
Comece listando despesas fixas do casal, como aluguel, água, luz, internet e mercado. Depois, defina uma data para transferir o valor combinado para a conta usada nas despesas comuns. Assim, o dinheiro entra antes dos boletos.
Se sobrar pouco, a conversa precisa ser sobre corte de gasto, não sobre culpa. O casal que organiza o básico primeiro tem mais chance de sair do vermelho.
Como saber se o casal está pronto para juntar dinheiro?
Há sinais claros de maturidade financeira. O primeiro é conseguir falar de dinheiro sem esconder compra, dívida ou atraso. O segundo é saber quanto entra e quanto sai todo mês. O terceiro é respeitar limites, mesmo quando um dos dois ganha mais.
Também ajuda ter objetivos compartilhados. Pode ser montar uma reserva de emergência, trocar de casa, planejar viagem ou quitar dívidas. Quando existe meta em comum, o dinheiro deixa de ser disputa e passa a ser ferramenta.
Se vocês ainda não têm o hábito de revisar orçamento, vale conectar isso ao planejamento de longo prazo. Um bom complemento é o texto sobre erros que impedem você de aposentar tranquilo, porque a disciplina de hoje afeta a segurança lá na frente.
Qual modelo costuma funcionar melhor para a maioria dos casais?
Para muita gente, o modelo misto é o mais equilibrado. Cada um mantém sua conta pessoal para gastos livres, e o casal cria uma conta ou um acordo separado para despesas em comum. Isso reduz atrito porque ninguém se sente vigiado, mas o orçamento coletivo continua organizado.
Um formato simples é este: cada pessoa deposita uma parte da renda na conta comum, proporcional ao que ganha, e o restante fica com cada um. Despesas do casal saem dali; compras pessoais saem da conta individual. A regra precisa ser escrita e revisada de tempos em tempos.
Se a renda de um dos dois é variável, como comissão ou trabalho autônomo, a divisão por porcentagem costuma ser mais justa do que valor fixo. Assim, o casal não quebra o orçamento quando a entrada cai num mês mais fraco.
Como conversar sobre dinheiro sem transformar a conta em briga?
Escolha um momento calmo e trate o assunto como reunião de casa, não como cobrança. Fale de números concretos, quanto entra, quanto sai, quais dívidas existem e quais metas são prioridade. Quanto mais objetivo, menor a chance de interpretação errada.
Também ajuda definir uma regra para compras acima de um certo valor. Não precisa ser rígido demais, precisa ser combinado. Isso evita surpresa e dá sensação de respeito para os dois lados.
Se a conversa travar porque já existe dívida acumulada ou nome negativado, buscar apoio externo pode acelerar a virada. Uma opção é avaliar esta mentoria para sair das dívidas, limpar o nome e reorganizar a vida financeira, especialmente se vocês precisam de método para sair do caos e retomar o controle.
Para temas que mudam com regra oficial, como imposto, INSS ou MEI, acompanhe as regras vigentes em setembro de 2026 e confirme no site oficial correspondente, como gov.br, Receita Federal ou Meu INSS, antes de decidir qualquer coisa.
Perguntas frequentes
Conta conjunta dá mais transparência?
Geralmente, sim. Quando tudo entra e sai de um mesmo lugar, fica mais fácil ver o orçamento real do casal. O cuidado é não transformar transparência em controle excessivo.
Conta separada evita briga?
Ajuda em vários casos, mas não resolve sozinha. Se não houver acordo sobre como dividir contas, a discussão continua, só que em outro formato. O segredo está nas regras, não só no tipo de conta.
O que fazer se um ganha muito mais que o outro?
A divisão por porcentagem costuma ser a opção mais justa. Ela preserva o padrão de vida do casal sem sobrecarregar quem ganha menos. Se houver dívidas, a conversa precisa incluir prioridade para quitar o que custa mais caro no longo prazo.
Mentoria recomendada
Viva Sempre com Dinheiro
Um caminho guiado para organizar as dívidas, negociar com os credores e parar de viver no vermelho, com acompanhamento da educadora financeira Nádia Pace.
- ✔ Aulas gravadas com diagnóstico, negociação e orçamento
- ✔ Aulas ao vivo semanais e grupo de suporte
- ✔ Reunião inicial para montar a sua estratégia
- ✔ Análise dos seus contratos
- ✔ Garantia de 15 dias, segundo a página oficial
Conhecer a mentoria e ver as condições
Link de afiliado. Os resultados variam de caso para caso.
Conteúdo educativo, não é recomendação de investimento. Atualizado em setembro de 2026.
Se você quer transformar a conversa sobre dinheiro em um plano prático, comece hoje combinando como cada um vai contribuir com as contas do mês e registrem isso por escrito.
Se a prioridade agora é sair do aperto e reorganizar as dívidas, considere esta mentoria para sair das dívidas, limpar o nome e reorganizar a vida financeira como apoio para colocar a casa em ordem.
Pingback: Dívida no cartão mesmo ganhando bem: como sair de vez - Plena Renda